
Quản lý chủ đề vật liệu
Theo GRI 3: Các chủ đề vật chất của các tiêu chuẩn toàn cầu GRI, Good Way tuân theo quy trình phân tích vật chất dựa trên tác động và áp dụng khái niệm "vật chất kép" được đề xuất bởi Nhóm Tư vấn Báo cáo Tài chính Châu Âu (EFRAG) để xác định các vấn đề vật chất và xác định ranh giới cũng như phạm vi công bố, làm nền tảng cho việc thiết lập các mục tiêu bền vững dài hạn.
Ủy ban Phát triển Bền vững Good Way đã quyết định tiến hành một quy trình đánh giá chủ đề vật chất toàn diện mỗi hai năm. Xem xét các vấn đề mà các bên liên quan quan tâm, quy trình Quản lý Rủi ro Doanh nghiệp (ERM) và Ma trận Rủi ro và Cơ hội, sáu chủ đề cốt lõi có tác động hoạt động đáng kể và tính chất tài chính đã được xác nhận.
Quy trình Đánh giá Chủ đề Vật liệu
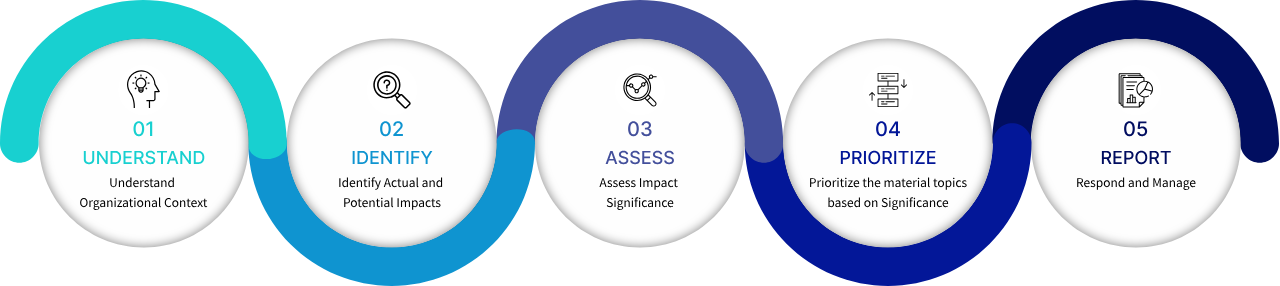
•Bước 1: Hiểu bối cảnh tổ chức và thu thập các vấn đề về bền vững
Tham khảo các tiêu chuẩn và khung quốc tế (GRI, SASB, TCFD), các Mục tiêu Phát triển Bền vững (SDGs), các cơ quan xếp hạng ESG (MSCI, CDP), Bộ quy tắc ứng xử RBA, cũng như các chủ đề từ chuỗi giá trị thượng nguồn và hạ nguồn, khách hàng chính, đồng nghiệp và bối cảnh ngành cụ thể để tổng hợp các vấn đề tiềm năng về tính bền vững bao gồm các khía cạnh Môi trường, Xã hội và Quản trị (ESG).
•Bước 2: Xác định các tác động thực tế và tiềm năng
○ Khảo sát Mối quan tâm của Các bên liên quan: Phát hành bảng hỏi trực tuyến để thu thập mức độ quan tâm về các vấn đề được chỉ định từ các bên liên quan chính, bao gồm khách hàng lớn, nhà cung cấp cấp 1 chính, đồng nghiệp cấp quản lý, cổ đông/nhà đầu tư, hiệp hội ngành và cơ quan quản lý.
○ Đánh giá Tác động Vận hành (Nội bộ): Đánh giá mức độ tác động tích cực và tiêu cực mà mỗi chủ đề có thể có đối với sự phát triển bền vững của Good Way trên bốn khía cạnh chính: Hoạt động Doanh nghiệp, Trách nhiệm Xã hội, Môi trường & Biến đổi Khí hậu, và Quản trị, với sự tham gia của ban quản lý trong việc đánh giá.
○ Đánh giá Tác động Bền vững (Ngoại bộ): Đánh giá tầm quan trọng của các tác động thực tế, tiềm năng, tích cực và tiêu cực của Good Way đối với nền kinh tế, môi trường và con người (quyền con người) bên ngoài liên quan đến việc quản lý các vấn đề bền vững khác nhau, với sự tham gia của ban quản lý trong việc đánh giá.
•Bước 3: Đánh giá Tầm quan trọng của Các tác động
Phân tích điểm số đánh giá tính chất (tác động tích cực và tiêu cực) cùng với mức độ quan tâm của các bên liên quan.
•Bước 4: Ưu tiên Các tác động để Báo cáo
○ Ưu tiên tác động:Thiết lập ngưỡng điểm số có trọng số làm tiêu chí để chọn các chủ đề quan trọng.Các vấn đề có điểm số trọng số vượt quá ngưỡng được ưu tiên và thảo luận dựa trên tính hai chiều.
○ Sau khi xem xét toàn diện bởi Ủy ban Phát triển Bền vững, các chủ đề vật chất cốt lõi được xác nhận là trọng tâm của các phương pháp quản lý và công bố hiệu suất.
•Bước 5: Phản hồi và Quản lý
○ Xem xét và Phê duyệt: Các chủ đề báo cáo ưu tiên được phê duyệt bởi Chủ tịch Ủy ban Phát triển Bền vững, với các báo cáo định kỳ được gửi đến Hội đồng Quản trị về tiến độ bền vững và kết quả xác định chủ đề, kết thúc bằng việc phê duyệt chính thức của Hội đồng để đảm bảo giám sát quản lý các tác động bền vững.
○ Quản lý Chủ đề Vật chất: Phản hồi với các phương pháp quản lý công ty dựa trên các chủ đề vật chất, đặt ra các mục tiêu và chiến lược, và thực hiện các đánh giá và điều chỉnh định kỳ.
Tóm tắt các chủ đề vật chất cốt lõi và chiến lược quản lý
Công ty đã chọn sáu chủ đề cốt lõi dựa trên kết quả của phân tích tính hai mặt, với các phòng ban được chỉ định xây dựng các chiến lược quản lý tương ứng:
| Chủ đề Vật chất Cốt lõi (Tiêu chuẩn GRI) | Tóm tắt Chiến lược Quản lý và Phản ứng |
|---|---|
| 1. Quản lý Quan hệ Khách hàng (GRI 418) | Phản ứng hiệu quả với các yêu cầu ESG của khách hàng, nâng cao sự hài lòng và củng cố vị thế của chúng tôi như một đối tác ưu tiên cho các thương hiệu quốc tế. |
| 2. Chất lượng Sản phẩm (GRI 416) | Duy trì tiêu chuẩn chất lượng sản xuất cao, giảm khiếu nại của khách hàng và chi phí sửa chữa, và củng cố hợp tác lâu dài với các khách hàng thương hiệu hàng đầu quốc tế. |
| 3. Hiệu suất Tài chính (GRI 201, 207) | Tăng cường năng lực và đa dạng hóa rủi ro song song với hoạt động thương mại của nhà máy ở nước ngoài, nâng cao khả năng phục hồi và doanh thu trước bối cảnh địa chính trị. |
| 4. Quản lý Chuỗi Cung Ứng (GRI 308, 414) | Thúc đẩy các cuộc kiểm toán RBA của nhà cung cấp và đào tạo quản lý carbon để xây dựng một hệ thống cung ứng linh hoạt tuân thủ các tiêu chuẩn bền vững quốc tế. |
| 5. Đạo đức Kinh Doanh (GRI 205) | Thực hiện chống tham nhũng và tuân thủ pháp luật, xây dựng niềm tin sâu sắc với các bên liên quan nội bộ và bên ngoài, và nâng cao giá trị thị trường của doanh nghiệp. |
| 6. Quản lý Đổi mới và Nghiên cứu & Phát triển (GRI 201) | Liên tục phát triển các sản phẩm tiết kiệm năng lượng xanh và đổi mới để đáp ứng nhu cầu thị trường về sản phẩm bền vững và tạo ra cơ hội kinh doanh khác biệt. |
Để biết thêm chi tiết về quản lý và phản hồi các chủ đề vật chất của chúng tôi, vui lòng tải xuống báo cáo bền vững hàng năm của chúng tôi.