重大主題管理
根據 GRI 通用準則 (GRI Universal Standards) 的 GRI 3:重大主題 (Material Topics),東碩依循以「衝擊 (impact)」為基礎的重大性分析流程,並採用歐盟財務報告揭露小組 (EFRAG) 提出的雙重重大性 (double-materiality) 概念進行分析,辨識重大議題並確定揭露邊界與範疇,作為制定永續發展中長期目標之基礎。
東碩永續發展委員會決議每兩年進行完整的重大主題調查評估流程。考量利害關係人關注議題、企業風險管理 (ERM) 程序及風險與機會分級表,確認為具顯著營運衝擊與財務重大性之六大核心主題。
一、重大主題評估流程
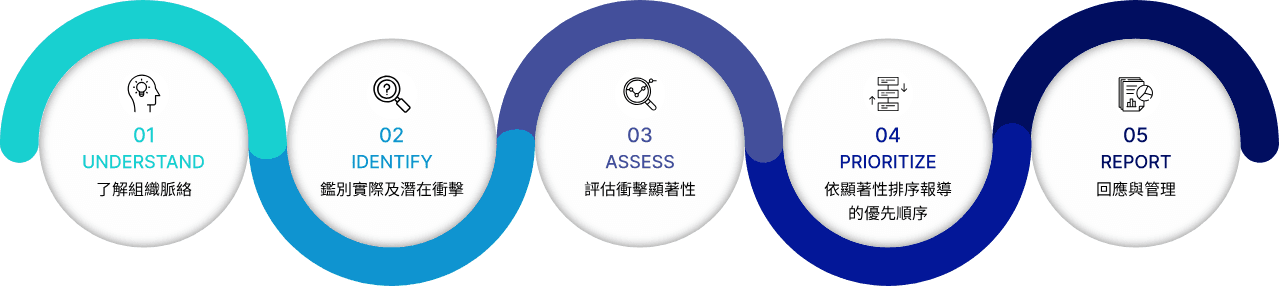
• 步驟 1:了解組織脈絡與收集永續議題
參考國際標準與規範 (GRI、SASB、TCFD)、SDGs、ESG 評估機構 (MSCI、CDP)、RBA 行為準則及價值鏈上下游與產業特定議題,彙整涵蓋 E、S、G 構面之潛在永續議題。
• 步驟 2:鑑別實際與潛在衝擊
- 利害關係人關注程度調查:發放線上問卷蒐集重要客戶、主要一級供應商、主管職同仁、股東/投資人、公協會及主管機關等對各設定議題之關注程度。
- 營運衝擊評估(內部):以企業營運、社會責任、環境與氣候變遷、治理等四大面向,評估每項議題對東碩永續發展可能產生之正面及負面衝擊程度,由主管參與評估。
- 永續發展衝擊(外部):判斷東碩在各項永續議題的管理上對外部經濟、環境及人群(人權)在「實際」、「潛在」、「正面」及「負面」衝擊的顯著性,由主管參與評估。
• 步驟 3:評估衝擊顯著性
分析重大性評估 (正、負面衝擊) 與利害關係人關注度分數。
• 步驟 4:依顯著性排序報導的優先順序
- 衝擊排序:設定加權分數閾值作為重大主題擇定基準,加權分數大於閾值者依雙重重大性予以排序討論。
- 經永續發展委員會綜合考量後,確認核心重大主題為管理與績效揭露之重點。
• 步驟 5:回應與管理
- 審查與核准:優先報導主題由永續發展委員會主委核准,定期向董事會報告永續推動進度與鑑別結果,並呈董事會核定,確保經營層對永續衝擊之監督。
- 重大主題管理:依據重大主題回應本公司管理方針,訂定目標與策略並定期檢討調整。
二、核心重大主題回應與管理概要
本公司依據雙重重大性分析結果擇定六大核心主題,並由權責單位擬定相應之管理策略:
| 核心重大主題 (GRI 準則) | 管理策略與回應概要 |
|---|---|
| 1. 客戶關係管理(GRI 418) | 高效回應客戶 ESG 要求,穩固國際品牌首選夥伴地位。 |
| 2. 產品品質(GRI 416) | 維持高品質製造水準,降低客訴與維修成本。 |
| 3. 財務績效(GRI 201, 207) | 隨海外廠區營運提升產能與分散風險,強化面對地緣政治之韌性。 |
| 4. 供應鏈管理(GRI 308, 414) | 推動供應商 RBA 稽核與碳管理培訓,建構具韌性之供應體系。 |
| 5. 誠信經營(GRI 205) | 落實反貪腐與法令遵循,建立內外部利害關係人深厚信任。 |
| 6. 創新研發管理(GRI 201) | 持續研發綠色節能與創新產品,開創差異化商機。 |
當年度利害關係人問卷統計結果、雙重重大性衝擊排序矩陣、詳細財務/環境/社會績效數據及第三方確信報告,請下載參閱東碩集團年度永續發展報告書。